STJ reconhece crédito de PIS e Cofins sobre soja
Decisão admite creditamento na compra do grão sob suspensão quando utilizado como insumo na fabricação de produto tributado
Agroindústrias que adquirem soja sob suspensão de PIS e Cofins e utilizam o grão como insumo na fabricação de produtos tributados passaram a contar com um precedente favorável no Superior Tribunal de Justiça (STJ). No REsp nº 2.165.276/RS, a Corte reconheceu o direito ao crédito ordinário das contribuições de 9,25% sobre o valor de aquisição da soja nessas condições. O caso concreto envolve a produção de biodiesel.
No centro da disputa estava uma questão com impacto direto na apuração tributária das empresas: a ausência de recolhimento de PIS e Cofins na compra da soja impediria o creditamento na etapa seguinte? A Fazenda Nacional defendia que sim. O STJ adotou entendimento contrário.
O recurso foi apresentado por uma fabricante de biodiesel. Ao analisar o caso, o relator, ministro Teodoro Silva Santos, destacou que a não cumulatividade do PIS e da Cofins possui lógica própria e não se confunde com a sistemática do ICMS e do IPI. Para a Corte, o crédito é calculado sobre o valor de aquisição do insumo e não depende, necessariamente, do tributo efetivamente recolhido pelo fornecedor na operação anterior.
Outro ponto central do julgamento foi a suspensão prevista no artigo 29 da Lei nº 12.865/2013. O STJ considerou que o regime não estabelece prazo, condição futura ou evento posterior que resulte na cobrança das contribuições. Por essa característica, reconheceu uma equivalência funcional entre a suspensão e a isenção para fins de creditamento, considerando ainda que, no caso analisado, a receita decorrente da venda do biodiesel era tributada.
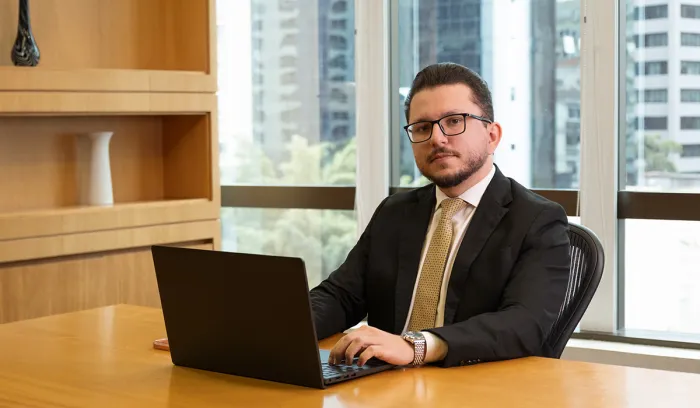
“A decisão abre uma oportunidade importante para agroindústrias que adquiriram soja sob suspensão e utilizaram esse produto como insumo na fabricação de bens tributados. Dependendo do volume das operações, a revisão dos últimos anos pode revelar valores expressivos de créditos que deixaram de ser aproveitados”, afirma Marciano Nogueira, advogado tributarista e sócio do MNS Advogados.
O aproveitamento, porém, não é automático. “É preciso verificar se a operação da empresa reúne as premissas reconhecidas pelo STJ, especialmente a aquisição da soja sob suspensão, sua utilização efetiva como insumo e a tributação do produto final. Confirmados esses elementos, é possível avaliar a recuperação dos créditos não aproveitados”, diz Marciano Nogueira.
Embora o caso envolva a produção de biodiesel, o entendimento pode ser relevante para outras agroindústrias que utilizem soja como insumo em produtos tributados. A aplicação dependerá das características de cada operação. Como o julgamento não ocorreu sob o rito dos recursos repetitivos, o precedente não possui efeito vinculante geral.
 Agronegócios Grupo Bom Jesus completa 50 anos com expansão no agronegócio
 Apagão Sanitário Rodolfo Nogueira convocará ministro da Agricultura após escassez de vacinas veterinárias no país
 Em defesa do agro Rodolfo Nogueira propõe endurecer critérios para reforma agrária e exige declaração anual de assentados
 CAPADR Em meio às demarcações, Rodolfo Nogueira aprova convocação do Ministro da Justiça na Comissão de Agricultura
 Agronegócios Em ano de COP, nova solução monitora a vinhaça em tempo real
Mín. 14° Máx. 18°
Mín. 16° Máx. 22°
Chuvas esparsasMín. 14° Máx. 26°
Tempo limpo Deputado Gerson Claro Reta final: Gerson Claro assume liderança na corrida por vaga na Assembleia Legislativa
 Deputado Estadual Cel David Lei de Coronel David protege consumidores contra multas abusivas e garante liberdade para cancelar serviços em MS
 Alípio Neto Meza pede intervenção na Santa Casa após ação que abriu caminho para quebra de sigilo
 Vereador Herculano Borges Herculano Borges lança oficialmente candidatura a deputado estadual nesta quinta-feira em Campo Grande