Clientes da Caixa podem dar imóvel em financiamento como garantia
Lei atual permite uso de imóvel como garantia em mais de um empréstimo

Os clientes pessoas físicas da Caixa Econômica Federal com financiamento imobiliário ativo podem oferecer o imóvel como garantia em operações de crédito com livre destinação. O banco iniciou as contratações de uma nova linha de crédito que aceitará imóveis urbanos (residencial, comercial ou misto), quitados ou em financiamento com a Caixa.
Chamada de Empréstimo com Garantia de Imóvel Caixa, a linha do tipo home equity tem taxa de juros reduzida em comparação a outras modalidades de crédito pessoal. As taxas partem de 1,32% ao mês, e o valor do empréstimo pode chegar a 60% do valor de avaliação do imóvel.
Segundo a Caixa, há modalidades para diversos perfis e necessidades dos clientes. As simulações e contratações podem ser feitas nas agências físicas ou digitais do banco.
As linhas do tipo home equity representam um empréstimo de livre destinação, que têm como público-alvo clientes proprietários de imóveis que desejam ter acesso a crédito de valores mais altos, prazos mais alongados e prestações mais acessíveis que as linhas comerciais convencionais. O cliente pode usar o valor do empréstimo como desejar e o imóvel fica alienado como garantia, mas pode ser habitado normalmente, como ocorre em um financiamento habitacional.
Atualmente, a Caixa tem cerca de R$ 6,7 bilhões em contratos ativos na modalidade, com cerca de 54 mil contratos e 25% de participação de mercado na carteira de empréstimo com garantia de imóvel. A novidade é que a autorização para que imóveis em financiamento sejam dados como garantia.
Marco das Garantias
Com o Novo Marco das Garantias, estabelecido pela Lei nº 14.711/2023 e regulamentado no fim do ano passado, o tomador de crédito pode oferecer um mesmo imóvel como garantia para mais de um empréstimo. Dessa forma, quem financiou o imóvel e pagou parte da dívida pode usar o valor remanescente da garantia para ter acesso a mais crédito.
A nova linha de crédito da Caixa tem prazo de até 240 meses para as operações convencionais e de até 360 meses para clientes que fizerem a alienação estendida dos contratos de financiamento ativo no banco, limitado ao prazo de concessão original do financiamento imobiliário.
Por meio da alienação estendida, o cliente mantém o contrato original e contrata um novo financiamento, usando a mesma garantia. Essa operação respeita o valor de financiamento e o prazo remanescente do contrato original, podendo liberar ao tomador um valor adicional, caso a garantia e a renda do cliente suportem.
 Economia USP: estagnação de auxílios sociais pode gerar retração em municípios
 Economia Governo prevê crédito a empresas afetadas por fim da 6x1, diz Durigan
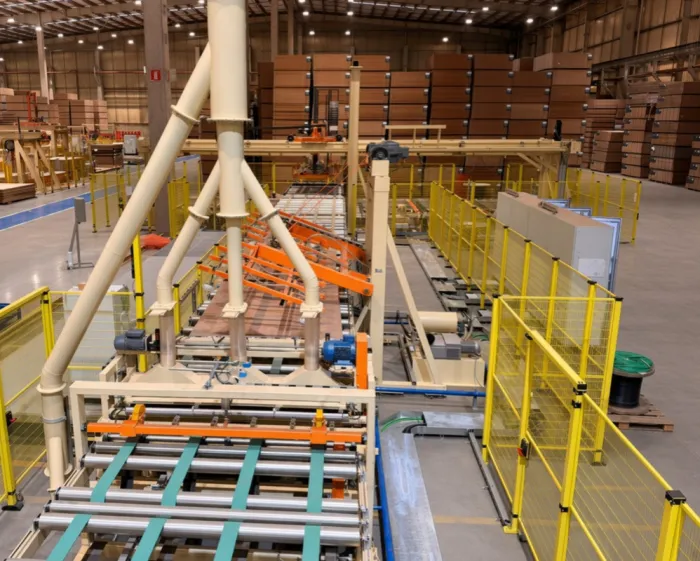 Economia Greenplac MDF testa nova prensa e reforça investimentos
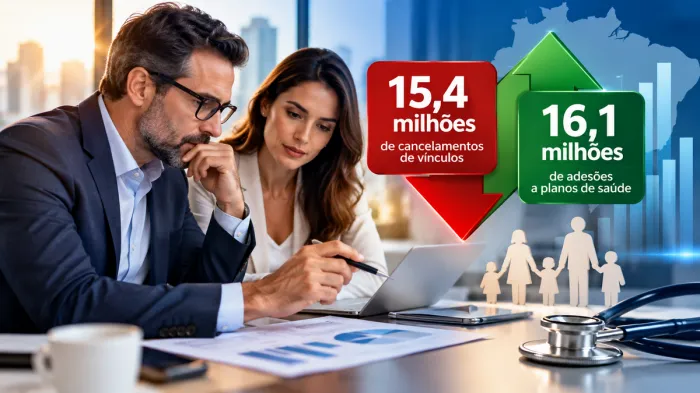 Economia Planos de saúde somam 15,4 milhões de cancelamentos em 1 ano
 Economia Desafios do Ensino Médio começam no Fundamental
Mín. 16° Máx. 21°
Mín. 14° Máx. 23°
Tempo nubladoMín. 14° Máx. 27°
Parcialmente nublado Alípio Neto Agro e inclusão: Rodeo Fest reúne 6,6 mil registros de atendimentos e prepara nova etapa em Campo Grande
 Deputado Gerson Claro Gerson Claro garante terceiro mandato com 35.767 votos e reforça compromisso com resultados em MS
 Deputado Estadual Cel David Lei de Coronel David protege consumidores contra multas abusivas e garante liberdade para cancelar serviços em MS
 Vereador Herculano Borges Herculano Borges lança oficialmente candidatura a deputado estadual nesta quinta-feira em Campo Grande